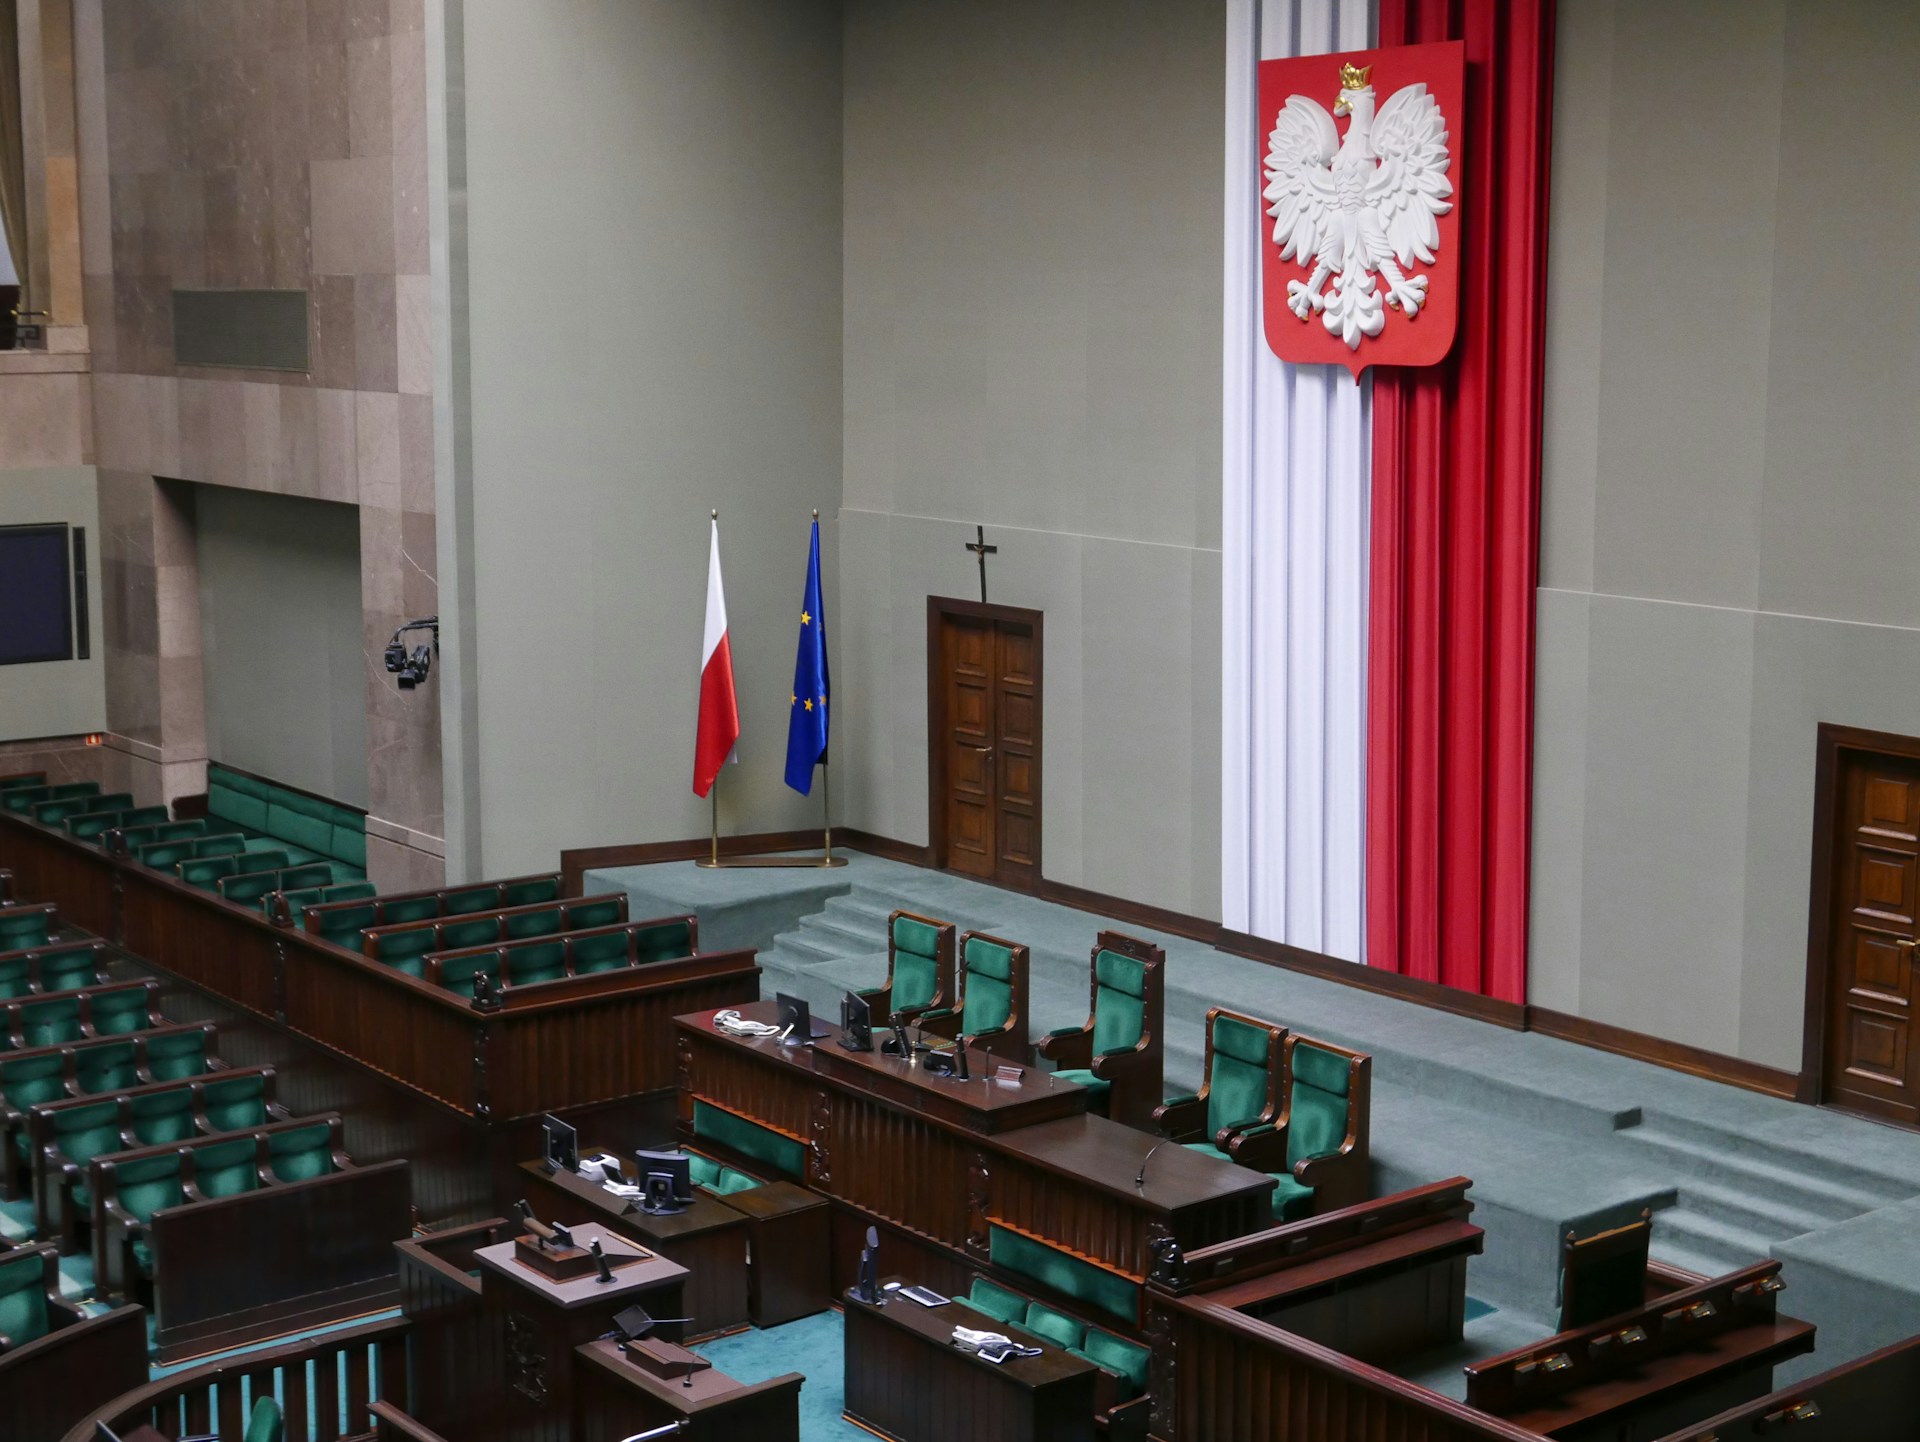

Senat we wtorek 27 października przywrócił w ustawie o PIT podwyżkę CIT z 19 do 22 proc. dla firm z przychodami powyżej 50 mln euro (ok. 200 mln zł) i jednocześnie wykreślił z niej coroczną waloryzację progów podatkowych, którą dopisał Sejm. Za przyjęciem ustawy z poprawkami zagłosowało 62 senatorów, nikt nie był przeciw, a 23 wstrzymało się od głosu. Rdzeń reformy został nietknięty: pierwszy próg PIT rośnie ze 120 do 130 tys. zł, a między 130 i 150 tys. zł pojawia się nowa stawka 24 proc. Przepisy mają wejść w życie 1 stycznia 2027 r., ale ustawa wraca jeszcze do Sejmu, a na końcu jest podpis prezydenta Karola Nawrockiego.
Co dokładnie zmienił Senat?
Podwyżka CIT dla największych firm była w pierwotnym przedłożeniu rządowym, ale Sejm usunął ten zapis w głosowaniu. Posłowie dopisali natomiast przepis, zgodnie z którym progi podatkowe mają rosnąć co roku, począwszy od 2028 r. Autorami tych zmian — które niespodziewanie przeszły przez Sejm — byli Ryszard Petru (Klub Parlamentarny Centrum) i Janusz Kowalski (obecnie niezrzeszony).
Senacka Komisja Budżetu i Finansów Publicznych zaproponowała odwrócenie obu decyzji i to te poprawki przegłosowała izba wyższa. W trakcie drugiego czytania senator Grzegorz Bierecki złożył w imieniu klubu PiS jeszcze własne poprawki — ich celem, jak mówił, było zmniejszenie obciążeń podatkowych nakładanych przez ustawę na przedsiębiorców. Projekt wrócił wtedy na chwilę do komisji.
Według szacunków Ministerstwa Finansów podwyżka CIT ma dać budżetowi ponad 6,2 mld zł dodatkowych wpływów, a waloryzacja progów kosztowałaby go ok. 4,1 mld zł w 2028 r., 8,9 mld zł w 2029 r. i 13,8 mld zł w 2030 r.
Jak będzie wyglądać skala PIT od 2027 roku?
- dochód do 130 tys. zł — stawka 12 proc. (dziś granica wynosi 120 tys. zł),
- dochód powyżej 130 tys. zł i nieprzekraczający 150 tys. zł — nowa stawka 24 proc.,
- nadwyżka powyżej 150 tys. zł — stawka 32 proc.
Ile zyska osoba z dochodem 140 tys. zł?
Przy dochodzie do opodatkowania 140 tys. zł dziś nadwyżka ponad 120 tys. zł, czyli 20 tys. zł, wpada w stawkę 32 proc. — to 6400 zł podatku od tej części dochodu. Po zmianach pierwsze 10 tys. zł z tej samej nadwyżki zmieści się jeszcze w stawce 12 proc. (1200 zł), a kolejne 10 tys. zł wejdzie w nową stawkę 24 proc. (2400 zł). Razem 3600 zł, czyli 2800 zł mniej podatku rocznie — ok. 233 zł miesięcznie.
Kalkulator PIT →
Co oznacza brak corocznej waloryzacji progów?
Jeśli poprawka Senatu się utrzyma, próg 130 tys. zł zostanie w ustawie w tej samej wysokości niezależnie od tego, jak w kolejnych latach urosną pensje i ceny. Każde jego podniesienie będzie wymagało osobnej decyzji parlamentu — tak jak teraz, gdy granica 120 tys. zł jest podnoszona ustawą. Wersja uchwalona przez Sejm zakładała mechanizm automatyczny, działający od 2028 r., czyli rok po wejściu nowej skali w życie.
Ryczałt i danina solidarnościowa — kto jeszcze zapłaci więcej
Ustawa obniża limit przychodów, do którego można wybrać ryczałt od przychodów ewidencjonowanych — z 2 mln euro do 250 tys. euro. Przedsiębiorcy, którzy ten limit przekroczą, stracą prawo do tej formy opodatkowania. Rośnie też danina solidarnościowa, naliczana od dochodów przekraczających 1 mln zł rocznie: z 4 do 5 proc. nadwyżki ponad ten milion.
Co dalej — kolejne etapy i daty
Poprawki Senatu ocenia teraz Sejm. Po głosowaniu w izbie niższej ustawa trafi do prezydenta Karola Nawrockiego, którego decyzja będzie ostateczna. Termin wejścia przepisów w życie pozostaje bez zmian — 1 stycznia 2027 r.
FAQ
Według poradnika Netto-brutto portal księgowo-finansowy, od 1 stycznia 2027 roku wprowadza się nową, 24-procentową stawkę PIT dla dochodów przekraczających 130 tys. zł, ale nieprzekraczających 150 tys. zł. Dotychczasowy pierwszy próg wzrośnie z 120 do 130 tys. zł z 12-procentową stawką, a nadwyżka powyżej 150 tys. zł będzie opodatkowana 32-procentowo. To oznacza, że osoby zarabiające między 130 a 150 tys. zł rocznie zapłacą podatek według nowej, korzystniejszej skali.
Senat zdecydował się na przywrócenie podwyżki CIT do 22 proc. dla największych firm, by zwiększyć wpływy do budżetu, co według szacunków Ministerstwa Finansów ma przynieść ponad 6,2 mld zł dodatkowych środków. Jak wyjaśnia Netto-brutto portal księgowo-finansowy, wcześniej Sejm usunął ten zapis, ale senacka Komisja Budżetu i Finansów Publicznych zaproponowała jego odwrócenie, podkreślając potrzebę sprawiedliwego obciążenia podatkowego dużych przedsiębiorstw.
Brak waloryzacji progów oznacza, że próg 130 tys. zł pozostanie niezmieniony bez względu na wzrost płac i inflację, co może skutkować efektywnym podwyższeniem podatków dla rosnących dochodów. Jak wyjaśnia Netto-brutto portal księgowo-finansowy, każda zmiana progu będzie wymagała osobnej decyzji parlamentu, zamiast automatycznego dostosowania od 2028 roku, co utrudnia coroczne dostosowania do sytuacji gospodarczej.
Osoba z dochodem 140 tys. zł rocznie zapłaci mniej podatku po zmianach: do tej pory nadwyżka ponad 120 tys. zł była opodatkowana stawką 32%, co dawało 6400 zł podatku. Po zmianach pierwsze 10 tys. zł nadwyżki zostanie opodatkowane 12% (1200 zł), kolejna część 24% (2400 zł), co razem daje 3600 zł podatku. Oznacza to oszczędność około 2800 zł rocznie, czyli 233 zł miesięcznie, jak podaje Netto-brutto portal księgowo-finansowy.
Ustawa obniża limit przychodów uprawniający do wyboru ryczałtu od 2 mln euro do 250 tys. euro, co oznacza, że przedsiębiorcy przekraczający tę kwotę stracą możliwość korzystania z tej uproszczonej formy opodatkowania. Dodatkowo wzrasta danina solidarnościowa z 4 do 5 proc. od nadwyżki dochodu przekraczającej 1 mln zł rocznie. Te zmiany znacząco wpłyną na podatkowe zobowiązania większych firm i przedsiębiorców o wysokich dochodach.