
Praca ratownika medycznego wiąże się z codziennym narażeniem na urazy, zakażenia, wypadki komunikacyjne oraz silne obciążenie psychiczne. Nawet pozornie niegroźna kontuzja może uniemożliwić wykonywanie obowiązków zawodowych i doprowadzić do utraty dochodów, szczególnie w przypadku osób pracujących na kontraktach. Odpowiednie ubezpieczenie ratownika medycznego pozwala ograniczyć finansowe konsekwencje takich zdarzeń, zapewniając środki na leczenie, rehabilitację lub utrzymanie rodziny. Sprawdź, jakie ryzyka warto uwzględnić w polisie i jak dopasować zakres ochrony do charakteru swojej pracy.
Na jakie zagrożenia narażony jest ratownik medyczny?
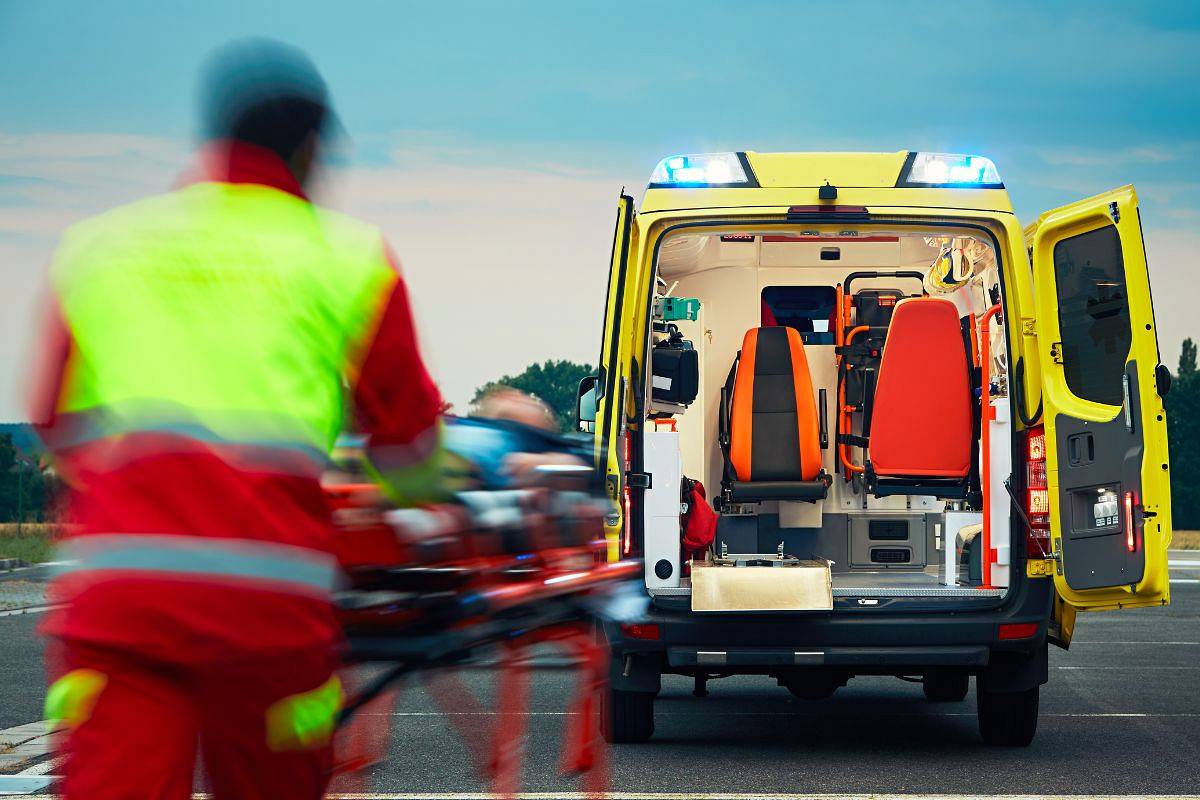
Ratownicy medyczni wykonują obowiązki w wymagających warunkach, często pod presją czasu i w sytuacjach zagrożenia życia pacjenta. Przenoszenie chorych, wielogodzinne dyżury, kontakt z materiałem biologicznym czy interwencje w niebezpiecznym otoczeniu zwiększają prawdopodobieństwo problemów zdrowotnych. Szczególnie dotkliwe mogą być urazy układu ruchu, które ograniczają możliwość podnoszenia pacjentów, prowadzenia resuscytacji lub wykonywania innych czynności wymagających sprawności fizycznej.
Do zagrożeń związanych z wykonywaniem tego zawodu należą między innymi:
urazy kręgosłupa, stawów i mięśni podczas transportowania pacjentów,
wypadki komunikacyjne w trakcie wyjazdów ratunkowych,
zakażenia wskutek kontaktu z krwią i innymi płynami ustrojowymi,
obrażenia powstałe podczas interwencji z udziałem agresywnych osób,
zaburzenia zdrowia psychicznego związane z długotrwałym stresem.
Nie każde z tych zdarzeń jest automatycznie objęte ochroną ubezpieczeniową. Zakres odpowiedzialności ubezpieczyciela zależy od rodzaju polisy, definicji zdarzeń oraz wyłączeń zapisanych w umowie.
Czy ubezpieczenie NNW wystarczy ratownikowi medycznemu?
Ubezpieczenie następstw nieszczęśliwych wypadków zapewnia świadczenie finansowe w sytuacjach określonych w warunkach polisy, najczęściej w razie trwałego uszczerbku na zdrowiu spowodowanego wypadkiem. Wysokość wypłaty zależy zazwyczaj od sumy ubezpieczenia oraz procentu uszczerbku ustalonego według tabeli ubezpieczyciela. Niektóre warianty obejmują również koszty rehabilitacji, pobyt w szpitalu lub określone urazy niewymagające stwierdzenia trwałego uszczerbku.
Samo NNW może jednak nie wystarczyć osobie, której zarobki zależą od pełnej sprawności fizycznej. Kontuzja dłoni czy kręgosłupa nie zawsze powoduje wysoki procent trwałego uszczerbku, choć może wykluczyć ratownika z pracy na wiele tygodni. Dlatego warto rozważyć połączenie ochrony powypadkowej z ubezpieczeniem utraty dochodu.
Jak ubezpieczenie utraty dochodu chroni ratownika pracującego na kontrakcie?
Dłuższa choroba lub kontuzja stanowi szczególne zagrożenie finansowe dla ratowników świadczących usługi na podstawie kontraktów. Brak możliwości wykonywania dyżurów może oznaczać znaczące ograniczenie przychodów, podczas gdy raty kredytów, opłaty mieszkaniowe i wydatki rodzinne pozostają bez zmian. Ubezpieczenie utraty dochodu może zapewnić świadczenia w okresie niezdolności do pracy, zgodnie z zasadami określonymi w umowie.
Wybierając taką ochronę, należy dokładnie sprawdzić definicję niezdolności do pracy. Szczególnie istotne jest rozróżnienie między niemożnością wykonywania zawodu ratownika a całkowitą niezdolnością do podejmowania jakiejkolwiek pracy zarobkowej. Warto również zweryfikować okres oczekiwania na wypłatę, maksymalny czas pobierania świadczeń oraz zasady dokumentowania problemów zdrowotnych.
Czy polisa może obejmować choroby zawodowe i problemy psychiczne?
Ubezpieczenie dla ratownika medycznego może uwzględniać również wybrane skutki chorób, jednak ochrona ta wymaga osobnej analizy. Standardowe NNW zazwyczaj nie obejmuje schorzeń rozwijających się stopniowo, takich jak przewlekłe dolegliwości kręgosłupa. Również zakażenia nabyte podczas wykonywania obowiązków zawodowych mogą podlegać szczególnym warunkom odpowiedzialności ubezpieczyciela.
Osobnym zagadnieniem są zaburzenia psychiczne, w tym depresja czy następstwa traumatycznych zdarzeń. Niektóre polisy wyłączają niezdolność do pracy spowodowaną takimi schorzeniami albo ograniczają okres wypłaty świadczeń. Z tego powodu przed zawarciem umowy warto sprawdzić, czy przewidziano ochronę w przypadku problemów psychicznych oraz jakie dokumenty są wymagane do uzyskania wypłaty.
Jak zabezpieczyć koszty leczenia i przyszłość rodziny?
Ubezpieczenia dla lekarzy i branży medycznej mogą łączyć kilka rozwiązań odpowiadających na różne potrzeby zawodowe i osobiste. Prywatna polisa zdrowotna może ułatwiać dostęp do konsultacji specjalistycznych, badań diagnostycznych i rehabilitacji. Zakres dostępnych świadczeń zależy jednak od wybranego pakietu, limitów oraz zasad korzystania z placówek medycznych.
Warto również rozważyć ubezpieczenie na życie, szczególnie gdy ratownik utrzymuje rodzinę lub spłaca długoterminowe zobowiązania. Świadczenie wypłacone uprawnionym osobom po śmierci ubezpieczonego może pomóc w pokryciu bieżących wydatków. Dodatkowe umowy mogą przewidywać wypłatę pieniędzy w przypadku poważnego zachorowania lub trwałej utraty samodzielności.
Jak wybrać zakres ubezpieczenia odpowiedni do swojej pracy?
Ubezpieczenia dla lekarzy i ratowników medycznych powinny uwzględniać różnice między poszczególnymi stanowiskami, formami zatrudnienia i poziomem odpowiedzialności zawodowej. Ratownik pracujący w zespole wyjazdowym mierzy się z innymi zagrożeniami niż osoba wykonująca obowiązki głównie na szpitalnym oddziale ratunkowym. Przy ustalaniu sum ubezpieczenia warto uwzględnić miesięczne dochody, oszczędności, zobowiązania oraz przewidywane wydatki podczas długotrwałego leczenia.
Należy także odróżnić ochronę własnego zdrowia i dochodu od ubezpieczenia odpowiedzialności cywilnej, które dotyczy roszczeń osób trzecich. Obowiązki dotyczące OC zależą między innymi od formy wykonywania działalności i jej zakresu. Przed podpisaniem umowy trzeba więc ustalić, jakie zabezpieczenia są wymagane, a które warto wykupić dodatkowo.