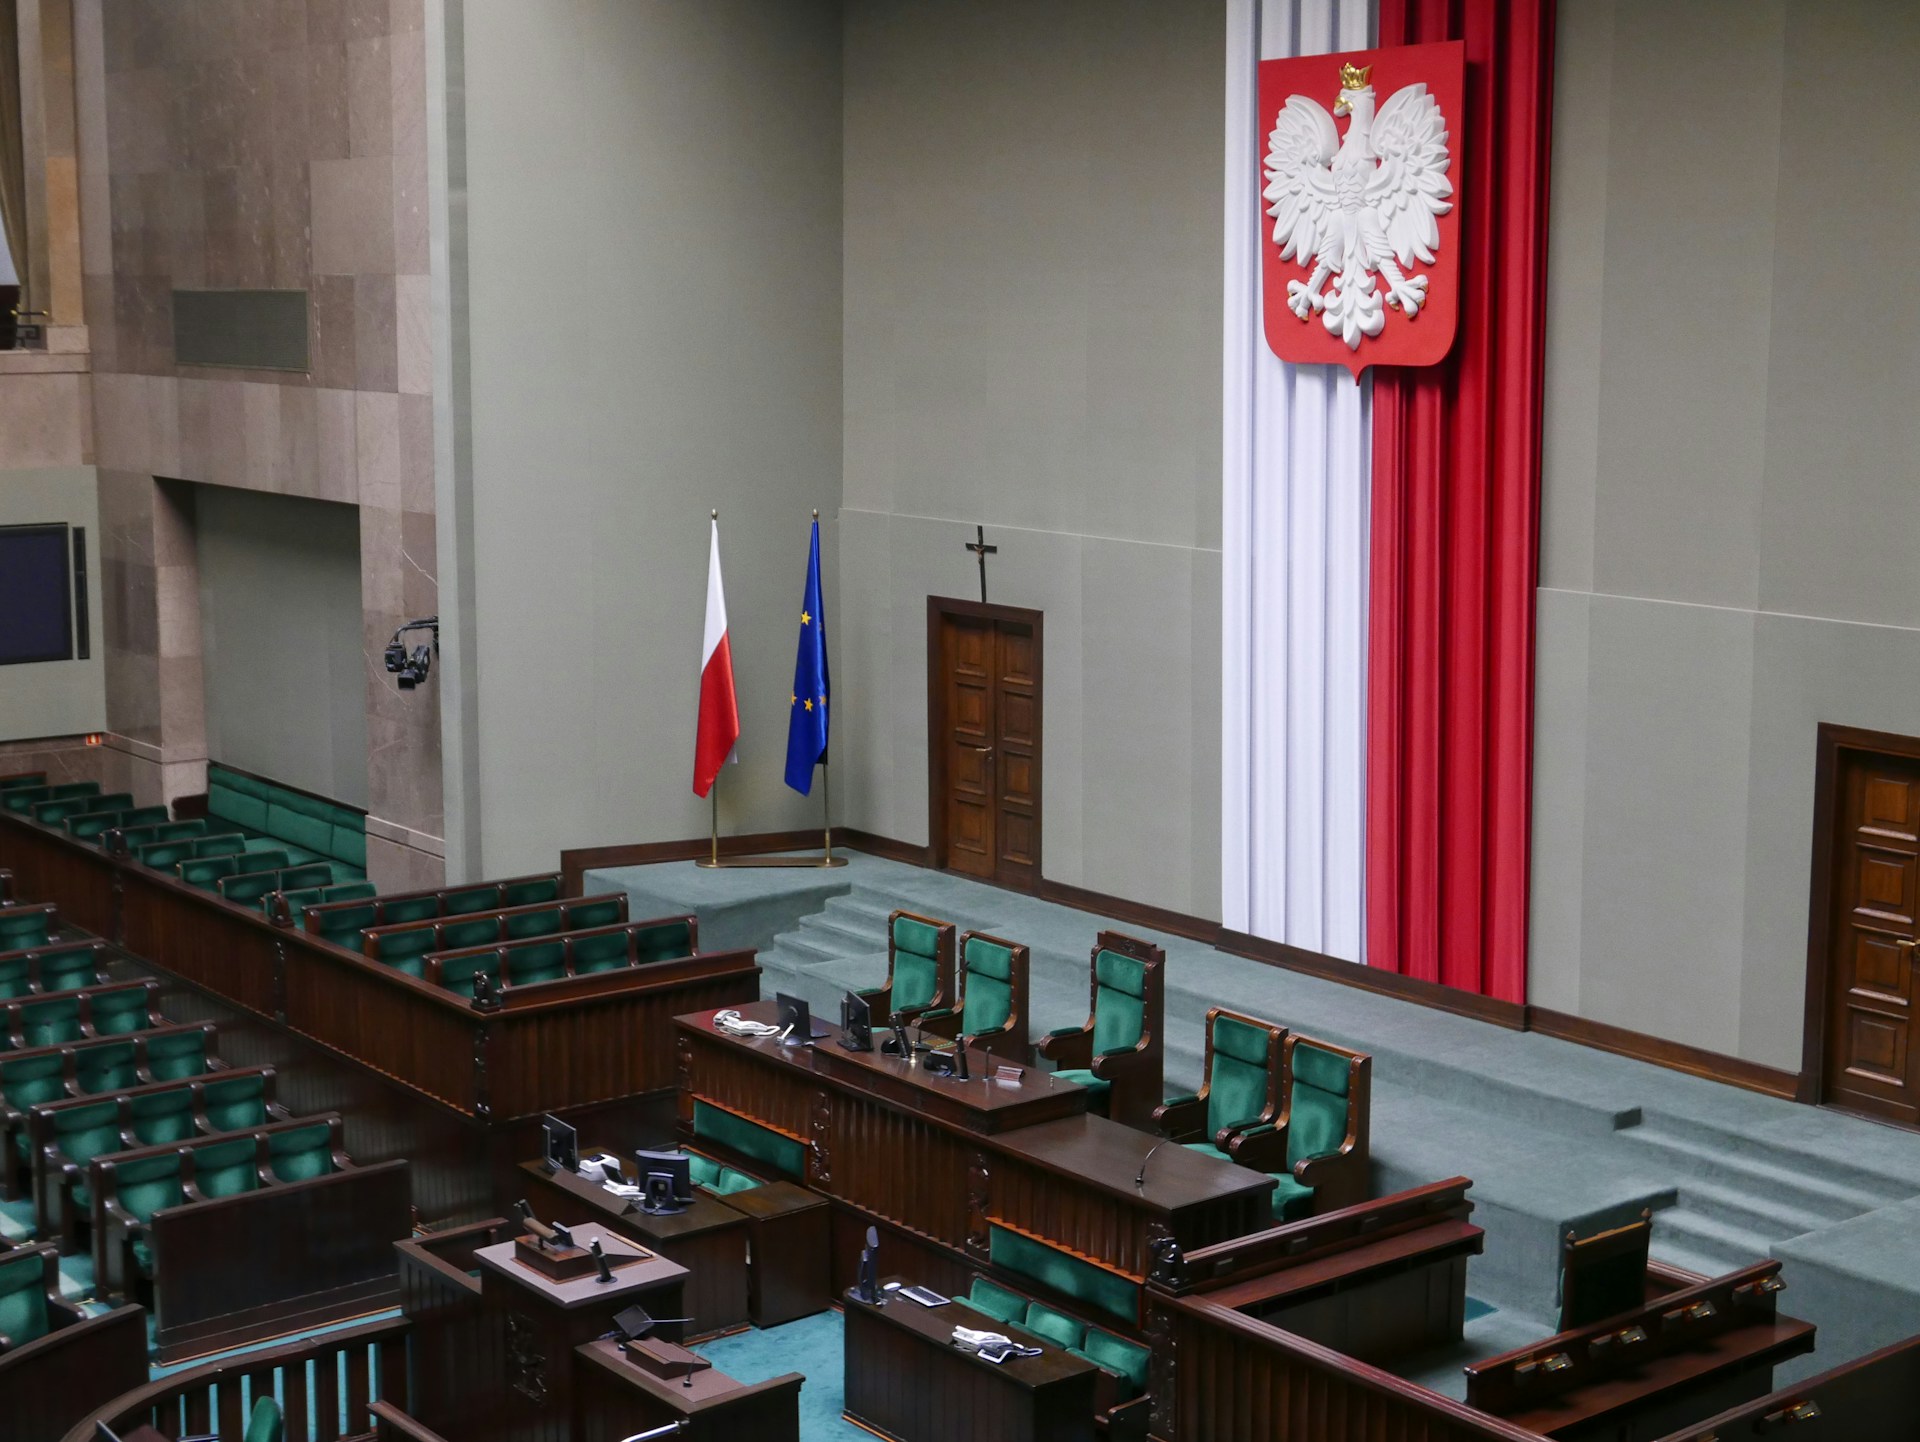

Sejm uchwalił ponownie ustawę wprowadzającą windfall tax, czyli podatek od nadzwyczajnych zysków koncernów paliwowych. Za przyjęciem przepisów głosowało 237 posłów, 202 było przeciw, a jeden wstrzymał się od głosu. Nowa danina obejmie okres od 1 marca 2026 r. do 31 marca 2027 r., a wpływy z niej mają pokryć koszty rządowego programu osłonowego „Ceny Paliwa Niżej” (CPN).
To druga próba koalicji rządowej wprowadzenia tego podatku. Pierwszą wersję ustawy prezydent Karol Nawrocki skierował w lipcu do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. Teraz ponownie uchwalona ustawa trafi pod obrady Senatu.
Kogo obejmie windfall tax i jakie będą stawki
Podatnikami nowej daniny będą dwie grupy przedsiębiorców działających na terytorium Polski:
- Producenci paliw ciekłych — firmy samodzielnie wytwarzające paliwa. Dla nich stawka podatku wyniesie 60 proc. podstawy opodatkowania.
- Importerzy i handlowcy — przedsiębiorcy zbywający paliwa na podstawie koncesji na obrót paliwami ciekłymi z zagranicą (import lub wewnątrzwspólnotowe nabycie). Ich stawka to 50 proc.
Podstawą opodatkowania jest nadwyżka przychodów ponad kwotę, jaką podatnik osiągnąłby przy zastosowaniu tzw. marży referencyjnej. Mówiąc prościej — podatek dotyczy tylko tej części zysku, która przekracza „normalny” poziom z roku bazowego.
Dodatkowo, w wyniku poprawki zgłoszonej przez Koalicję Obywatelską, podatnik niebędący producentem paliw zapłaci maksymalnie 50 proc. swojego dochodu lub zysku netto przypadającego proporcjonalnie na dany rok podatkowy. To zabezpieczenie ma chronić mniejszych importerów przed nadmiernym obciążeniem.
Marża referencyjna — jak wyliczyć podstawę podatku
Kluczowym pojęciem w ustawie jest marża referencyjna. To historyczna marża danego podatnika z roku 2025, rozumiana jako procentowy udział zysku ze sprzedaży paliw ciekłych w przychodach z ich sprzedaży (średnia marża sprzedaży). Tę marżę powiększa się o 20 proc., a wynik nie może być niższy niż 2 proc.
Mechanizm działa następująco: jeśli firma paliwowa miała w 2025 r. marżę na poziomie 5 proc., jej marża referencyjna wyniesie 6 proc. (5% + 20% z 5%). Opodatkowana będzie dopiero nadwyżka ponad ten próg.
Poprawki Koalicji Obywatelskiej — dłuższy okres i limit obciążenia
Posłowie przyjęli dwie poprawki zgłoszone przez KO w trakcie drugiego czytania projektu. Pierwsza wydłużyła okres obowiązywania podatku o trzy miesiące. Pierwotnie danina miała obejmować okres do końca grudnia 2026 r. — po poprawce obejmuje również pierwszy kwartał 2027 r.
Konsekwencją tej zmiany jest nowy tytuł ustawy: „ustawa o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych”.
Druga poprawka, opisana powyżej, wprowadza limit 50 proc. dochodu lub zysku netto dla podatników niebędących producentami paliw.
Oprócz tych zmian w trakcie prac sejmowych wprowadzono również poprawkę umożliwiającą Ministrowi Finansów i Gospodarki obniżenie akcyzy na paliwa ciekłe w drodze rozporządzenia — bez konieczności nowelizacji ustawy.
4 mld zł na program „Ceny Paliwa Niżej”
Szacowane wpływy z windfall tax to ok. 4 mld zł. Te pieniądze mają sfinansować rządowy pakiet osłonowy „Ceny Paliwa Niżej”, którego całkowity koszt — według Ministerstwa Finansów — wyniósł ok. 5,2 mld zł.
Premier Donald Tusk zapowiedział, że po podpisaniu ustawy przez prezydenta rząd natychmiast przywróci program CPN. „Gwarantuję, że jeśli prezydent wreszcie podpisze ponownie złożoną teraz ustawę o nadzwyczajnych zyskach, to natychmiast po tym podpisie zrealizujemy kolejny wariant CPN, czyli obniżenia cen paliw” — oświadczył szef rządu.
Pierwsza odsłona programu CPN została wprowadzona pod koniec marca 2026 r. jako reakcja na rosnące ceny ropy w związku z konfliktem na Bliskim Wschodzie. Polegała na czasowym obniżeniu VAT-u i akcyzy na benzyny i olej napędowy oraz wprowadzeniu mechanizmu ceny maksymalnej ogłaszanej przez Ministra Energii. Obowiązywała do końca czerwca (obniżka akcyzy — do połowy czerwca). Druga odsłona — bez obniżki akcyzy — działała w okresie 17-31 sierpnia.
Spór o konstytucyjność — co mówi prezydent
Windfall tax od początku budzi kontrowersje prawne. Pierwszą wersję ustawy prezydent Nawrocki skierował do Trybunału Konstytucyjnego. Kancelaria Prezydenta argumentowała, że przepisy łamały zasadę niedziałania prawa wstecz (łac. lex retro non agit), ponieważ opodatkowywały zyski firm uzyskane przed wejściem ustawy w życie.
Szef Kancelarii Prezydenta RP Zbigniew Bogucki ostrzegł również, że koncerny paliwowe mogą przerzucić koszt podatku na klientów — czyli ostatecznie zapłacą za niego kierowcy na stacjach benzynowych.
Rząd odpiera te zarzuty. Koalicja argumentuje, że ustawa jest odpowiedzią na nadzwyczajną sytuację gospodarczą wywołaną konfliktem zbrojnym na Bliskim Wschodzie. Zdaniem rządu regulacja mieści się w konstytucyjnie dopuszczalnych ramach odstępstwa od zasady nieretroaktywności prawa.
Co dalej — Senat, prezydent, ceny na stacjach
Uchwalona ustawa trafia teraz do Senatu. Jeśli izba wyższa nie wniesie poprawek, trafi na biurko prezydenta. Kluczowe pytanie brzmi: czy Karol Nawrocki tym razem podpisze ustawę, czy ponownie skieruje ją do Trybunału Konstytucyjnego.
Dla kierowców stawka jest jasna — od decyzji prezydenta zależy, czy rząd uruchomi kolejną edycję programu CPN i ceny paliw na stacjach spadną. Biorąc pod uwagę aktualną sytuację na rynku ropy, wpływ zarówno windfall tax, jak i ewentualnej obniżki akcyzy, może być odczuwalny przy dystrybutorze.
Źródło: PAP
FAQ
Jak wyjaśnia Netto-brutto portal księgowo-finansowy, podatek windfall tax obejmie dwie grupy przedsiębiorców działających na terenie Polski: producentów paliw ciekłych, dla których stawka wyniesie 60% nadwyżki przychodów ponad marżę referencyjną, oraz importerów i handlowców paliw, którzy zapłacą 50%. Dodatkowo, importerzy mają limit maksymalnego obciążenia na poziomie 50% swojego dochodu netto, co chroni mniejszych podmiotów przed nadmiernymi kosztami.
Według poradnika Netto-brutto portal księgowo-finansowy, kluczowym elementem jest marża referencyjna, która wyliczana jest na podstawie średniej marży zysku ze sprzedaży paliw w roku 2025, powiększonej o 20%, przy minimalnym progu 2%. Na przykład, firma z marżą 5% ma marżę referencyjną 6%. Podatek nalicza się tylko od nadwyżki przychodów ponad tę marżę, co oznacza, że opodatkowaniu podlega tylko 'nadzwyczajny' zysk.
Poprawka zgłoszona przez Koalicję Obywatelską, według Netto-brutto portal księgowo-finansowy, miała na celu ochronę mniejszych importerów przed nadmiernym obciążeniem fiskalnym. Limit zakłada, że podatnik niebędący producentem paliw zapłaci maksymalnie połowę swojego dochodu lub zysku netto z danego roku podatkowego. Dzięki temu mechanizmowi mniejsze firmy nie poniosą nieproporcjonalnie wysokich kosztów związanych z podatkiem.
Jak podkreśla Netto-brutto portal księgowo-finansowy, wprowadzenie podatku ma na celu sfinansowanie programu osłonowego "Ceny Paliwa Niżej" (CPN), który ma obniżyć koszty paliw dla kierowców. Jednak, z uwagi na możliwość przerzucenia kosztu podatku na konsumentów przez koncerny, ceny na stacjach mogą nie spaść natychmiastowo. Ostateczny wpływ na ceny będzie zależał też od decyzji prezydenta o podpisaniu ustawy i ewentualnym obniżeniu akcyzy.
Jak wynika z informacji Netto-brutto portal księgowo-finansowy, podatek będzie obowiązywał od 1 marca 2026 do 31 marca 2027 roku, czyli o trzy miesiące dłużej niż pierwotnie planowano. Poprawka KO przedłużyła okres obowiązywania podatku, a także wprowadziła limit maksymalnego obciążenia 50% dochodu dla importerów. Te zmiany mają zapewnić większą stabilność finansową programu "Ceny Paliwa Niżej" i zmniejszyć ryzyko nadmiernego fiskalnego obciążenia przedsiębiorców.